Inspectores de Hacienda señalan que las explicaciones de Zapatero no diluyen la sombra del delito fiscal
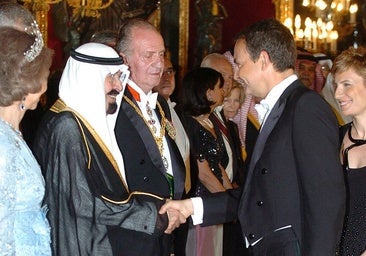
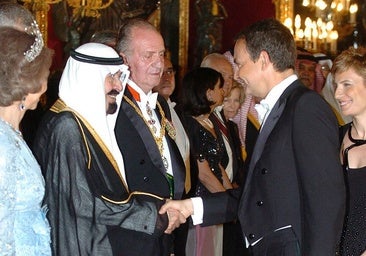
Tres meses después de que el juez Calama le solicitara por primera vez acreditar el origen de las joyas que fueron incautadas por la Udef en el registro de su despacho profesional de la calle Ferraz, el ex presidente del Gobierno José Luis Rodríguez … Zapatero ofreció este miércoles al magistrado una explicación sobre su origen que abre la puerta a la declaración como prescritas de las irregularidades fiscales con potenciales consecuencias penales derivadas de su no declaración ante la Hacienda Pública. Para esquivar la amenaza del delito fiscal necesitará, eso sí, acreditar documentalmente el relato de que se trató, en sus propias palabras, de «una cortesía personal» que el rey saudí Abdullah Bin Abdulaziz Al-Saud le entregó en 2007 en el Palacio de la Moncloa y que Zapatero aceptó, según la explicación proporcionada al juez, «por deferencia y como muestra de agradecimiento y respeto». Algo que hasta ahora no ha sido capaz de conseguir.
Según coinciden varios inspectores de Hacienda consultados por ABC sobre el particular, las explicaciones proporcionadas al juez dejan a Zapatero exactamente en el mismo punto en que estaba antes de darlas en lo que se refiere a las potenciales consecuencias penales por la comisión de un delito fiscal que puede enfrentar por el incumplimiento de su obligación de declarar las joyas. «Si puede acreditar documentalmente que, en efecto, se trata de un regalo el riesgo de que se le impute un delito fiscal desaparecería, porque aunque la cuota que hubiera tenido que pagar por el Impuesto de Donaciones superara el umbral de delito fiscal, esa irregularidad ya estaría prescrita al haber transcurrido más de cinco años desde su comisión, o más de diez años en el caso de que se utilizara la figura del delito fiscal agravado (más de 600.000 euros de impago), ya que la donación se produjo en 2007; y, por otra parte, tampoco se le podría imputar una ganancia patrimonial no justificada en el IRPF, al haber acreditado que se trató de un regalo. Ni penal ni fiscalmente se le podría hacer nada porque las irregularidades cometidas habrían prescrito, pero tiene que acreditarlo documentalmente. A la Agencia Tributaria no le vale con una siempre explicación verbal», explica el inspector de Hacienda, José María Peláez.
Noticia relacionada
-
Juanma Poderoso Díaz
Conseguir un certificado oficial que verifique la versión de Zapatero es la clave para este caso, como ya avanzó ABC, y por ello, tras fracasar sus intentos para conseguirlo por su cuenta, la representación legal del ex presidente ha solicitado al tribunal que tramite una «solicitud formal de cooperación judicial internacional mediante cartas rogatorias con el fin de obtener» esos documentos. Fuentes de la Inspección de Hacienda consultadas por ABC aseguran que no tendría por qué ser una tarea complicada para el ex presidente ya que los regalos protocolarios suelen venir acompañados de un certificado que acredita la autenticidad de los agasajos que se entregan.
De obtener esa documentación, la única cuestión fiscal que asomaría en el horizonte del ex presidente del Gobierno sería la posible regularización de los impagos del célebre gravamen a las grandes fortunas aprobado por el Gobierno de Pedro Sánchez en el ejercicio de 2022, el último no prescrito, y del impuesto autonómico sobre el Patrimonio, que debería instar la Comunidad de Madrid en los ejercicios siguientes. Eso sí, solo sería sujeto del impuesto estatal si al agregar el valor de las joyas su patrimonio personal superara los tres millones de euros, en el caso del impuesto autonómico bastaría con que superara los dos millones de euros.
La acreditación documental de que las joyas fueron realmente un regalo recibido en 2007 en la ciudad de Madrid no eliminaría las irregularidades fiscales cometidas por José Luis Rodríguez Zapatero, pero sí anularía sus efectos penales y fiscales, al poder considerarse como prescritas. Ese escenario, el mejor para el ex presidente del Gobierno, no es sin embargo el vigente a día de hoy. La ausencia de documento acreditativo alguno que certifique la versión de Zapatero sitúa al ex presidente ante un panorama realmente peliagudo.
El ex presidente puede alegar que desconocía la trascendencia fiscal de la tenencia de las joyas o instar un peritaje alternativo para esquivar el delito fiscal
El posible delito fiscal por la donación no declarada en 2007 ya no sería problema al haber pasado más de cinco años, pero la falta de información tangible sobre su origen obligaría a la Agencia Tributaria a «imputar una ganancia patrimonial no justificada en el IRPF», explica el inspector de Hacienda, Ransés Pérez Boga. El cálculo es relativamente sencillo. Dado que estas ganancias patrimoniales no justificadas se integran en el base general del impuesto y si se tiene en cuenta que el valor imputado a las joyas en el peritaje de Ansorena supera los 1,3 millones de euros, incluso con el tipo máximo del 45% de la Comunidad de Madrid -el más bajo de España, que paradójicamente beneficiaría al ex presidente socialista- la cuota impagada se situaría por encima de los 120.000 euros, donde se sitúa el umbral de delito fiscal; y rozando los 600.000 euros, que marcan el delito fiscal agravado.
Pero no basta con haber eludido el pago a Hacienda de cuotas fiscales de esa dimensión para que se impute un delito fiscal, la Agencia Tributaria debería demostrar ante los tribunales que se cumplen los otros dos criterios que prevé la normativa tributaria: la existencia de intencionalidad defraudatoria y de conductas orientadas a eludir de forma proactiva la acción de Hacienda. La legislación entiende que si se ha tratado de un fallo humano, un descuido o un error no se puede imputar un delito fiscal a un contribuyente. Zapatero también parece estar jugando esa carta. Sus declaraciones de los últimos meses en relación que las joyas no tienen uso ni destino y que las tenía guardadas junto a otros regalos de amigos sin conocer el valor que podían tener parecen tratar de reforzar el argumento del error humano o el desconocimiento de su obligación de tributar por ellas. Varios expertos consultados consideran endeble esta línea de defensa, teniendo en cuenta que recibió esa «atención personal» siendo presidente del Gobierno.
Algunas fuentes admiten su sorpresa por el hecho de que Zapatero no haya intentado regularizar las cuotas impagadas por la ganancia patrimonial no justificada en el IRPF derivada de la tenencia del ajuar supuestamente recibido del rey saudí (al menos no ha trascendido que lo haya hecho) para tratar de atajar las posibles consecuencias posteriores. El asunto, no obstante, es controvertido ya que el artículo 305.4 del Código Penal aclara que la excusa absolutoria de la regularización fiscal, queda anulada cuando previamente ha existido una notificación de Hacienda, una denuncia o querella sobre el particular o han mediado diligencias judiciales, lo que parece ser el caso ya que el posible agujero fiscal se puso de manifiesto tras la petición de un peritaje de las joyas por parte del juez Calama. En cualquier caso, las fuentes consultadas coinciden en que este puede ser uno de los campos de batalla que explore el presidente del Gobierno, aunque a día de hoy no se conoce si ha intentado regularizar sus impagos fiscales.
Otro terreno de conflicto que vislumbran los inspectores de Hacienda consultados, algunos de los cuales han preferido preservar su anonimato, puede ser la valoración de las joyas realizada por Ansorena. La representación legal del presidente ya ha avanzado que desafía esa valoración y es probable que plantee un peritaje propio, cuyas conclusiones no serían irrelevantes porque podrían incluso cuestionar que el incumplimiento fiscal supere los umbrales del delito fiscal.
Source – ABC News