La evolución de las tácticas en el campo de batalla afecta a los fabricantes de munición europeos

Existen indicios de que la venta de armas y proyectiles no resulta tan rentable como se esperaba.
En la defensa europea pueden apreciarse dos etapas claramente diferenciadas. Cuando Rusia lanzó su invasión a gran escala de Ucrania, el continente se encontró con una escasez crítica de proyectiles. Las empresas capaces de ampliar su producción y sus ventas vieron cómo sus beneficios y valoraciones se disparaban. Sin embargo, el ciclo está empezando a volverse en su contra.
Dos empresas en particular se encuentran en el punto de mira. Rheinmetall y Czechoslovak Group (CSG) presentaron informes financieros decepcionantes a principios de este mes, lo que eliminó entre un 20% y un 25% de su valor de mercado. El múltiplo precio-beneficio previsto para Rheinmetall ha caído más de un 50% este año. Por su parte, CSG, cuya capitalización bursátil alcanzó casi los 33.000 millones de euros en su primer día de cotización en enero, ha visto recortada su valoración cerca de un 70% desde marzo, según las estimaciones de analistas recopiladas por S&P Capital IQ.
Uno de los problemas radica en que la firma de contratos y la entrega de los suministros pueden llevar más tiempo del previsto. Al fin y al cabo, la maquinaria militar europea sigue algo oxidada tras décadas de paz. Rheinmetall, por ejemplo, está a la espera de que se materialice un contrato, que ha sido retasado, para suministrar vehículos blindados Boxer a Alemania. Por su parte, los ingresos de CSG en el tercer trimestre fueron inferiores a los del mismo periodo del año anterior, debido al aplazamiento de algunos ingresos previstos.
Más allá de esto, existen indicios de que la venta de armas y proyectiles —que representó casi la mitad del beneficio operativo de Rheinmetall en los nueve primeros meses del año y más del 80% de los ingresos de CSG— no resulta tan rentable como se esperaba. Una de las razones es que los esfuerzos de Europa por aumentar su capacidad de producción de munición han dado resultados sorprendentemente buenos.
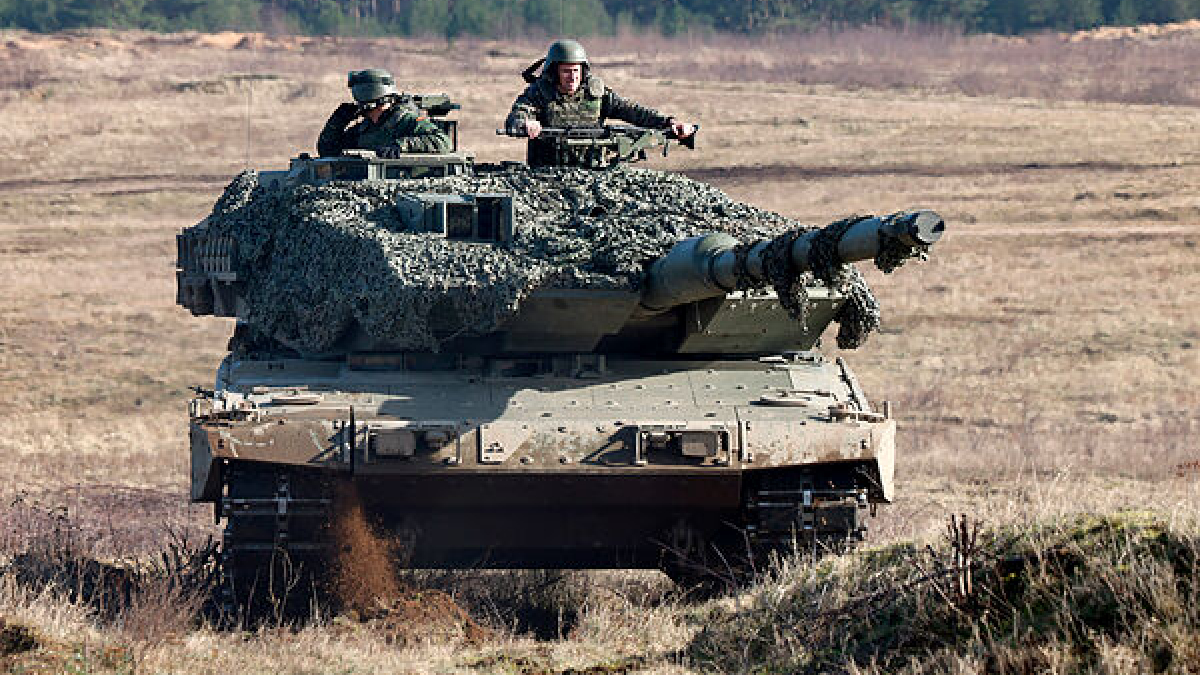
En las primeras etapas del conflicto, Europa era capaz de producir aproximadamente 465.000 proyectiles de 155 mm al año, según estimaciones de la firma de análisis independiente Agency Partners. A principios de 2023, cuando Ucrania consumía cerca de 5.000 unidades al día, los fabricantes podían obtener grandes beneficios. Pero desde entonces la capacidad de producción europea ha aumentado un 160% y podría volver a más que duplicarse más allá de 2028. Entretanto, la naturaleza de la guerra ha evolucionado: se ha pasado de proyectiles de alcance estándar a otros de largo alcance, y los drones desempeñan un papel fundamental en las estrategias de Ucrania en el campo de batalla.
Los efectos de este cambio ya empiezan a notarse. Los márgenes de CSG en el tercer trimestre disminuyeron, en particular porque la empresa vendió munición de alcance estándar de sus existencias a precios reducidos. Y aunque la división de Armas y Municiones de Rheinmetall sigue creciendo con rapidez, sus ventas y rentabilidad en el tercer trimestre no cumplieron las previsiones de consenso, según analistas de Bernstein.
Hasta ahora, la demanda de munición de largo alcance sigue siendo sólida. No obstante, la percepción del mercado sobre las perspectivas a largo plazo de ambas empresas ha empeorado. Según datos de Visible Alpha, en los últimos seis meses los analistas han recortado un 25% sus estimaciones sobre el beneficio operativo de Rheinmetall para 2030, y un 20% las de CSG. En cambio, las estimaciones para grandes contratistas tradicionales como BAE, Thales y Leonardo, menos expuestos al sector de la munición y más centrados en equipos complejos que requieren plazos de entrega más largos, han experimentado un ligero incremento.
Rheinmetall y CSG siguen figurando entre los valores del sector de defensa europeo que registran un mayor crecimiento, incluso teniendo en cuenta unas previsiones de ventas y beneficios futuros considerablemente más bajas. Por supuesto, cabe la posibilidad de que las “armas convencionales” resulten ser más resistentes de lo que teme el mercado. Aun así, su ascenso y caída parabólicos sirven para recordar que, como sucede en las finanzas, las condiciones en el campo de batalla cambian —y, por lo tanto, también deben hacerlo las estrategias necesarias para hacerles frente—.
© The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribución, copia o modificación. EXPANSIÓN es el único responsable de esta traducción y Financial Times Limited no se hace responsable de la exactitud de la misma.
Source – Mercados // expansion