El Banco de España advierte que habrá que esperar hasta más allá de 2028 para ver una mejora de la oferta de vivienda
«Vamos a evaluar el efecto de los decretos de vivienda, pero lo haremos una vez estén aprobados y dispongamos de información y datos suficientes como para trasladar algo». El director del área de Economía del Banco de España, David López Salido, ha preferido no … pronunciarse de manera explícita sobre el impacto que los dos controvertidos textos de regulación del alquiler tramitados a toda prisa por el Gobierno al calor del clima social creado por el desahucio de Mari Carmen Abascal, que están aún pendientes de aprobación por parte de la Diputación Permanente después de que el Gobierno decidiera resucitarlos tras haber sido rechazados de forma mayoritaria por el Pleno del Congreso, pueden tener sobre el mercado inmobiliario.
«La solución óptima podría ser suministrar suelo y vivienda para construir las unidades suficientes, pero la distorsiones en el mercado inmobiliario son una posibilidad», ha dicho. «Medidas que en apariencia pueden dañar a los propietarios pueden tener efectos no previstos. Lo que puede funcionar a corto plazo, a largo plazo puede terminar alterando el mercado de alquiler, y por ello el Banco de España considera que es pronto para pronunciarse y esperará a disponer de datos suficientes para hacer una evaluación».
No es ningún secreto que el Banco de España ha incrementado varios puntos la cautela con la que se aproxima a las políticas económicas del Gobierno. Si en la etapa de gobierno de Pablo Hernández de Cos al frente de la institución era usual que la Dirección de Economía de la institución se pronunciara sobre las recetas económicas planteadas desde el Ejecutivo e hiciera análisis prospectivos sobre sus potenciales efectos, lo que le llevó por ejemplo a advertir de los impactos negativos sobre la oferta de alquiler de las políticas de tope a los precios; con José Luis Escrivá la aproximación del servicio de analistas de la institución, posiblemente el más potente de España, ha sido mucho más prudente. El recuadro dedicado al asunto en el último informe anual de la entidad evitó cualquier análisis crítico y de hecho eliminó del recetario del Banco de España algunas de las apuestas más audaces planteadas en la etapa anterior, como la rebaja de la carga fiscal a los propietarios para estimular la mejora de la oferta de alquiler o la mejora del trato regulatorio a los grandes tenedores.
Noticia relacionada
-
Bruno Pérez
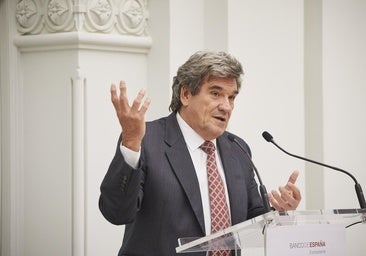
El economista jefe del Banco de España, fichaje estrella de José Luis Escrivá que lo incorporó desde un puesto de la Reserva Federal de Estados Unidos, sí ha sido más explícito en cuanto al diagnóstico del comportamiento actual y a futuro del mercado de la vivienda. Ha recordado que las estimaciones de la entidad apuntan a que el déficit actual de 750.000 viviendas entre la oferta disponible y las familias que quieren acceder a un hogar se disparará sin remisión hasta el millón de aquí a 2028.
Los analistas de la entidad detectan algunos brotes verdes y, de hecho, han incorporado a sus previsiones económicas de 2027 un repunte poco relevante de la inversión en vivienda residencial, aunque según ha reconocido David López Salido más por la intuición de que el mercado cerrará en algún momento el gap entre viviendas disponibles en el mercado y viviendas iniciadas que por disponer de datos tangibles que apunten en esa dirección.
El Banco de España es ahora más cauto a la hora de evaluar las políticas públicas y prefiere esperar para evaluar el impacto de los decretos del Gobierno
Lo que dice la información del Banco de España es que el sector continúa poniendo en el mercado entre 90.000 y 100.000 viviendas al año, un ritmo inferior al esperado en un contexto de tal desequilibrio entre oferta y demanda, pero que sí se detecta un cierto repunte en las viviendas iniciadas, proyectos que están licitados o se han empezado a tramitar, es decir, que están en vías de construcción, que han pasado de 85.000 a 120.000 en los últimos cinco o seis años. No espera, sin embargo, que estas se vayan a incorporar de manera inmediata al mercado. «No es fácil identificar el tiempo medio entre que una vivienda se inicia y está disponible en el mercado pero en nuestras previsiones estimamos que es de entre dos años y medio y tres años, por lo que no esperamos una incorporación de unidades en una magnitud muy elevada hasta 2028 y en adelante», ha advertido.
Un problema con la inflación
Más allá del tema candente de la vivienda, el Banco de España ha corregido al alza sus previsiones de crecimiento para este año, del 2,3% al 2,6%, y para el año que viene, de forma más sustancial desde el 1,7% al 2,2%. La guerra de Irán y el cierre del estrecho de Ormuz ha provocado un considerable ‘shock’ en los precios energéticos, pero apenas ha propinado un rasguño a las expectativas de crecimiento económico, y no solo en España sino en todas las áreas del planeta. «La economía mundial se ha hecho resiliente y parece haber encontrado los resortes para amortiguar el impacto de este episodio», ha resumido el economista jefe de la institución, para justificar la significativa revisión al alza tanto de la previsión de este año como del ejercicio que viene.
Una mejora de expectativas que se produce pese a esperar una inflación bastante más elevada de la estimada hace apenas tres meses. Las nuevas previsiones de la institución esperan una inflación media del 3,9% este año y del 3,7% en 2027, 1,1 punto más que la prevista hace solo tres meses y holgadamente por encima de la esperada en el resto de principales economías del euro. La explicación a este diferencial de inflación que han encontrado los analistas de la entidad es que el sistema de formación de precios de la energía en España hace que las variaciones en los mercados internacionales del petróleo y del gas se trasladen de forma mucho más rápida a los precios de consumo de la energía en España que en otros países. Y que algo similar sucede con la inflación de los servicios, un fenómeno que ya se observó durante el episodio inflacionista previo al estallido de la burbuja inmobiliaria.
El crecimiento se sobrepondrá a un episodio inflacionista que mantendrá la inflación media en el entorno del 4% tanto este año como el que viene
Este mayor sesgo inflacionista en España y el ensanchamiento del diferencial con el resto de países de Europa no afectará sin embargo de forma sustancial al crecimiento. Se prevé un crecimiento más tenue del consumo privado el año que viene, pese a que la institución descuenta que la inflación tirará para arriba de los salarios, pero esa potencial erosión de la competitividad que suele acompañar a los diferenciales de inflación no impedirá, a juicio del Banco de España, una aceleración de las exportaciones, al calor de la mejora de las expectativas económicas de la eurozona.
«Está claro que un factor de vulnerabilidad es la situación de las cuentas públicas», ha asegurado el economista jefe del Banco de España, David López Salido. Las estimaciones de la institución es que el gasto neto ajustado de medidas de ingresos aumentará este año un 7% en España y desbordará el margen que Bruselas le dio al Reino de España para el periodo 2023-2026, lo que obligará a una política fiscal más contenida a partir del año que viene. La institución ya ha descontado este factor a la hora de prever una desaceleración en 2027.
Source – ABC News