Un seguro público contra los impagos del alquiler elevaría 1,5 puntos la emancipación de los jóvenes de 26 a 30 años en España
Quien ya vive de alquiler en España está hoy más protegido que hace una década. Desde 2019 los contratos se prorrogan de forma obligatoria hasta cinco años, y en las zonas declaradas tensionadas el inquilino puede pedir hasta tres años más. Además, los desahucios de hogares vulnerables sin alternativa habitacional estuvieron suspendidos casi sin interrupción desde 2020 hasta febrero de 2026, una medida concebida como la protección última frente a situaciones de falta de ingresos, pero que ha acabado trasladando el coste a los propietarios de vivienda. Y las iniciativas regulatorias van aún más allá, puesto que uno de los dos decretos de vivienda planteados en octubre, que la diputación permanente del congreso votará próximamente, incorporaría renovaciones obligatorias por periodos de cinco años salvo que el casero avise con seis meses de antelación y pague una indemnización al inquilino.
Todas estas medidas protegen a los inquilinos actuales de vivienda frente al coste de un cambio de casa no deseado, pero tienen un efecto, menos visible pero igualmente importante, sobre los inquilinos del futuro. Cuanto más difícil es recuperar una vivienda cuando el inquilino deja de pagar, más cuidado es esperable que tenga el propietario en elegir a quién se la alquila. Esto es especialmente cierto en España, donde siete de cada diez viviendas alquiladas por particulares pertenecen a hogares que solo tienen uno o dos pisos en alquiler, según los datos fiscales analizados recientemente por EsadeEcPol. Estos propietarios no pueden repartir ese riesgo de impago entre muchos inquilinos y, por tanto, es esperable que apliquen filtros y garantías cada vez más exigentes al seleccionar inquilino, lo que supone un riesgo de exclusión para grupos de futuros inquilinos vulnerables. Las exigencias de nóminas indefinidas, garantías adicionales y avales familiares son su forma de protegerse, y quien no puede aportarlos, a menudo un joven o un hogar con ingresos bajos, son los claros perdedores de este tipo de regulaciones, que generan ganadores y perdedores dentro del propio colectivo de inquilinos.
El riesgo de impago que hay detrás de esas exigencias es real, aunque acotado y mal medido por la estadística pública. El Panel de Hogares, que elaboran el INE, el Instituto de Estudios Fiscales y la Agencia Tributaria, permite seguir a las viviendas cuyos caseros declaran en el IRPF alquileres que llevan más de seis meses sin cobrar. Un 1,4% sufre un impago así en su primer año de alquiler y, en un periodo de siete años, entre el 4,7% y el 5,9% de las viviendas en alquiler experimentan esta situación. Esto supone una cota inferior de los impagos, porque solo recoge los impagos más largos, y otras fuentes como la ECV del INE apuntan a más del 10% de hogares inquilinos que se retrasan cada año en el pago del alquiler. Independientemente del nivel de impagos, sus consecuencias van además más allá del casero y terminan afectando al mercado en su conjunto, porque tras un primer impago la probabilidad de que la vivienda siga en el alquiler de larga duración cae drásticamente unos 10 puntos frente a viviendas similares que no lo sufren.

Ni la protección actual del inquilino rebaja la barrera de entrada de quien busca alquilar, ni evita el efecto de los impagos sobre la oferta, dos problemas que una garantía pública contra los impagos permitiría abordar a la vez. Un modelo de referencia es Visale, la garantía gratuita que Francia puso en marcha en 2016 y que a finales de 2023 cubría cerca de un tercio de los nuevos contratos elegibles. Su funcionamiento es sencillo, el inquilino la solicita antes de buscar piso y recibe un visado con el alquiler máximo que puede cubrir, que enseña al casero en lugar de una nómina indefinida o del aval de algún familiar. Si deja de pagar, el organismo gestor abona al casero las rentas impagadas, hasta 36 meses, en un plazo máximo de quince días hábiles, y es el estado, y no el casero, quien reclama después la deuda. El riesgo que hoy decide a quién se alquila pasaría así al sector público, sin restar protección a quien ya tiene contrato.
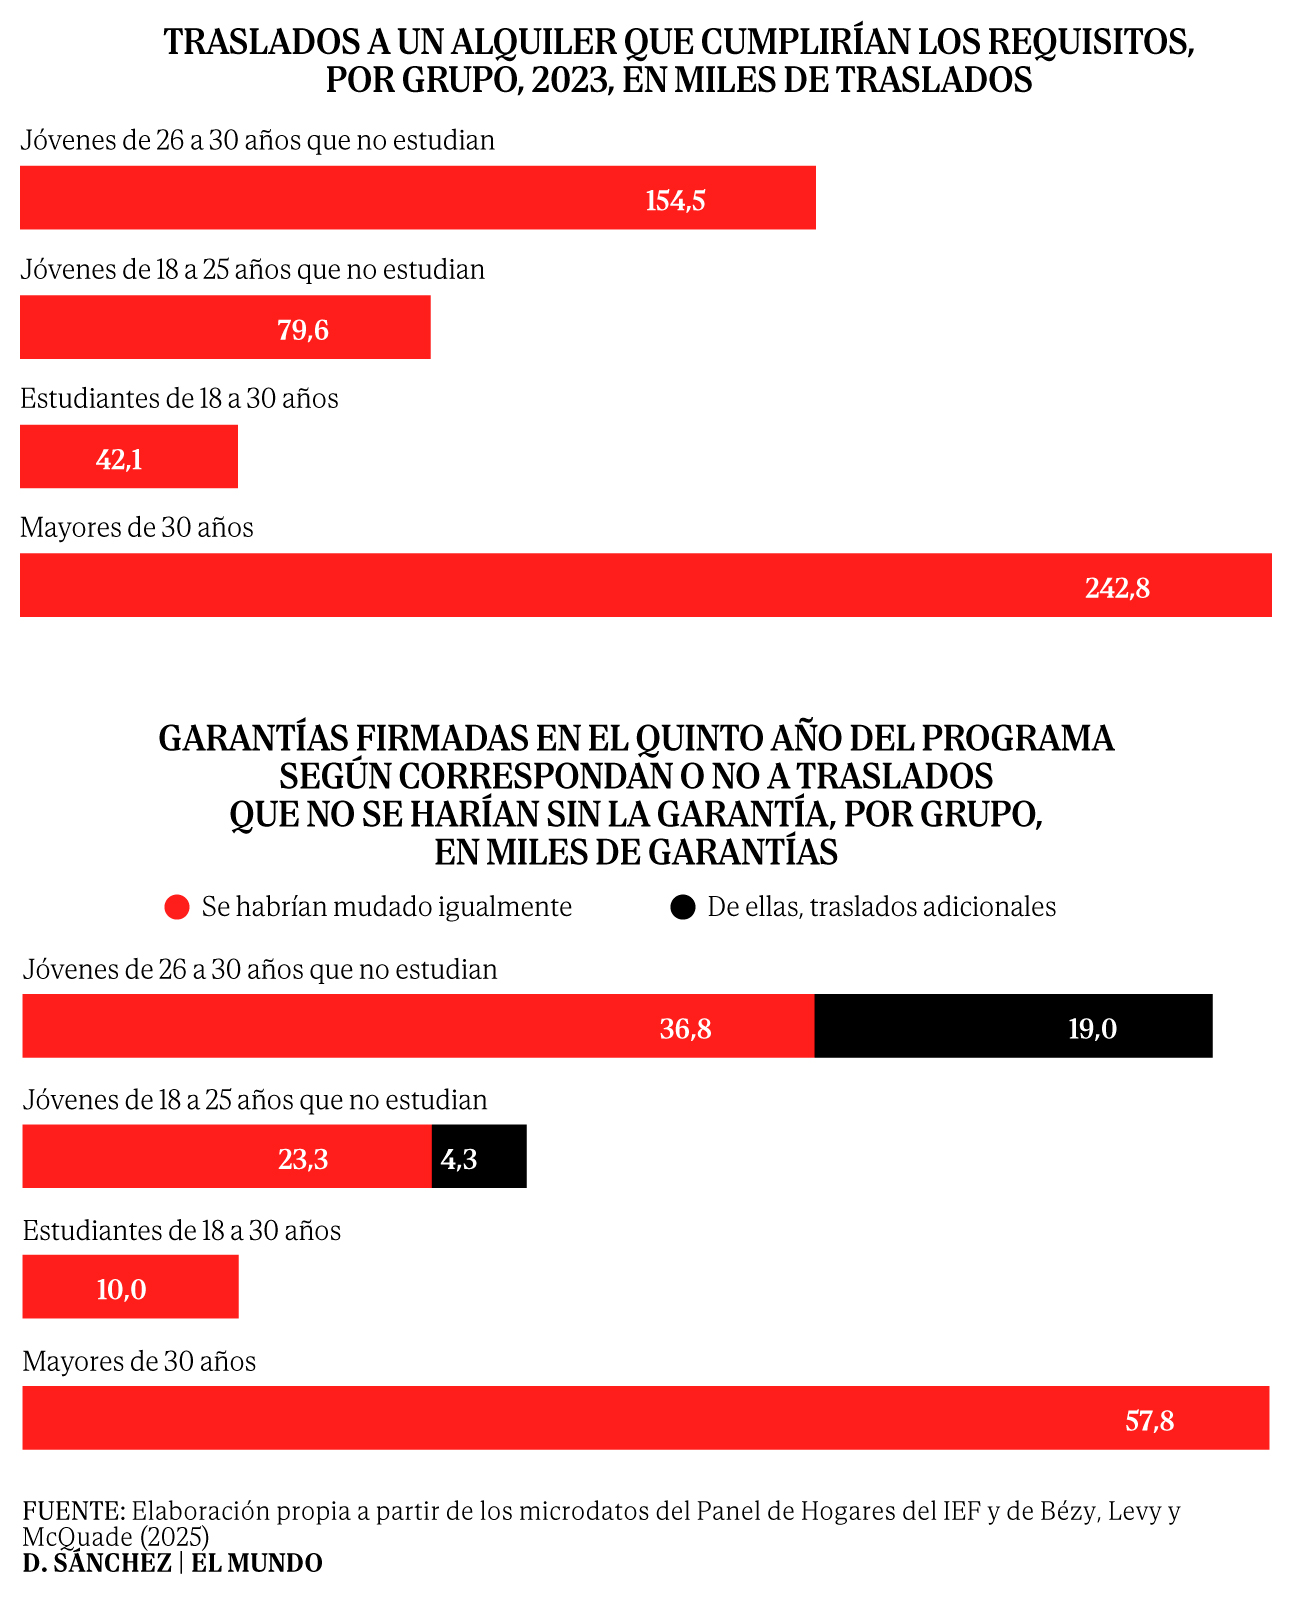
España aprobó a finales de 2025 una línea de ayudas para cubrir los impagos de jóvenes y colectivos vulnerables, que cada comunidad autónoma puede articular como aval, seguro o subvención, pero no es esperable que tenga un efecto relevante, tanto por la falta de voluntad de las CCAAs como, sobre todo, por el tipo de diseño que habitualmente se concibe. Precisamente, el factor decisivo del modelo francés es que la garantía esté en manos del inquilino antes de firmar, que es cuando el casero decide. La garantía simulada por EsadeEcPol se abre a todos los jóvenes de 18 a 30 años, estudien o trabajen, y a los mayores de 30 con ingresos de hasta 1,1 veces el salario mínimo, unos 16.600 euros brutos al año. El alquiler cubierto tiene un tope por zona que deja por debajo a dos de cada tres contratos recientes, unos 620 euros al mes en los municipios de menos de 100.000 habitantes, 710 en los mayores, 1.090 en Madrid y 1.140 en Barcelona, y la parte que paga el inquilino no puede superar la mitad de sus ingresos netos, salvo si es estudiante. Con estos requisitos, 12,9 millones de personas podrían haberla pedido en 2023, aunque lo relevante son quienes se mudan cada año a un alquiler cumpliéndolas, unos 519.000, casi la mitad mayores de 30 años.
Sin embargo, para medir su potencial impacto, lo relevante no es cuántas garantías se firmarían, sino cuántas personas que hoy se quedan fuera lograrían alquilar gracias a ellas. En un trabajo reciente, Bézy, Levy y McQuade (2025) comparan a los jóvenes sin pareja de 26 a 30 años, que podían usar Visale, con los de 31 a 35, y sus resultados implican que una de cada tres garantías del primer grupo fue para alguien que sin ella no habría alquilado. La simulación aplica ese efecto a los jóvenes de 26 a 30 que no estudian, casi una de cada cinco a los de 18 a 25 que tampoco estudian y ninguno a estudiantes y mayores de 30, aunque sus garantías sí cuentan como coste. Con una implantación gradual como la francesa, que pasaría de cubrir el 4,8% de los traslados que cumplen los requisitos el primer año al 23,8% el quinto, se firmarían unas 29.000 garantías el primer año, 146.000 el quinto y 440.000 en total, cuatro de cada diez para mayores de 30. Solo unas 22.800 de las del quinto año, el 16%, corresponderían a traslados que no se habrían producido sin el programa.

Es una estimación deliberadamente prudente, porque es probable que también una parte de los mayores de 30 lograría, gracias a la garantía, un alquiler al que hoy no podrían acceder, aunque no existe una medida de ese efecto. Aun así, en cinco años unas 68.000 personas lograrían acceder al alquiler gracias a la política, 55.000 de ellas jóvenes de 26 a 30 años que no estudian, cuyos traslados a un alquiler serían en el quinto año un 12% más numerosos que sin el programa. Como casi todo el efecto de Visale procede de la formación de nuevos hogares, la simulación supone que el 85% de esos traslados son emancipaciones. Bajo estos supuestos, una política como esta lograría incrementar la tasa de emancipación de los jóvenes de 26 a 30 años en 1,5 puntos en cinco años, con un intervalo de confianza de entre 0,5 y 3,2pp.
Por último, aunque garantía no reduciría los impagos, pero sí lograría reducir sus consecuencias. De acuerdo con las estimaciones de Esade, empleando tasas de impago relativamente elevadas este programa cubriría los impagos de 4.000 hogares en el quinto año de implementación, 11.300 en total, con una deuda media de unos 2.550 euros que el casero cobraría en pocas semanas. Si así se evitara que esas viviendas abandonaran el alquiler de larga duración, en el quinto año seguirían alquiladas unas 990 que de otro modo se habrían perdido, una cifra pequeña que conviene leer como un orden de magnitud. Esto se traduciría en un incremento del gasto público de 50 millones de euros durante los primeros cinco años, con cerca de 18 millones de gasto durante el quinto año, creciente a medida que aumenta el número de contratos cubiertos.
Pocas políticas de vivienda ofrecen resultados tangibles a cambio de un coste presupuestario tan acotado, ya que los 17,5 millones del quinto año apenas equivaldrían al 0,5% de los unos 3.400 millones que las administraciones españolas destinaron a vivienda en 2024. Un seguro público de alquileres no es una solución mágica, no construye viviendas ni interviene sobre los precios, pero da seguridad tanto al casero como al inquilino, y evita los efectos indeseados de la regulación actual de protección a inquilinos. Aunque sus efectos iniciales sean acotados, crecerían progresivamente con su tasa de cobertura. Por ejemplo, con el 33% de contratos elegibles cubiertos, cifra que Visale alcanzó en 2023, el coste subiría a unos 71 millones, con un efecto positivo de 96.000 traslados adicionales y 2,1 puntos más de emancipación entre jóvenes.
Además, el organismo gestor podría incluso expedir certificados de buen pagador a los inquilinos, lo que podría representar el inicio de un historial de pagos que facilite el acceso a al crédito entre inquilinos. Es, en definitiva, se trata de una política costo-eficiente que ofrece una forma realista de proteger al inquilino de hoy sin cerrar el mercado a los inquilinos de mañana.
Source – Actualidad Económica // elmundo